السيارات الفاخرة بالمغرب.. زيادات ضريبية مرتقبة ابتداءً من يناير 2027
مجلة اصوات
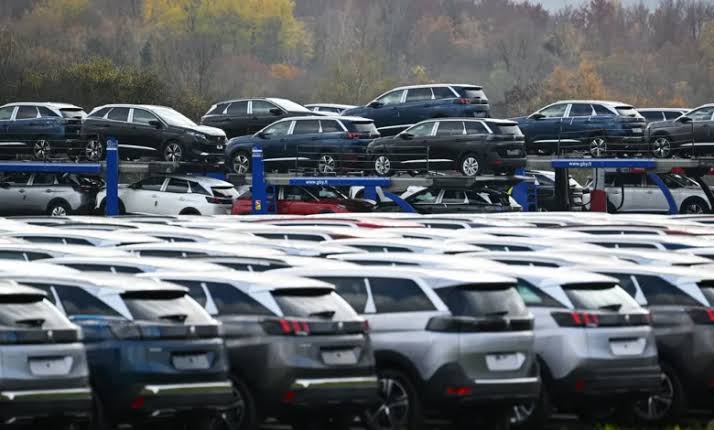
تستعد أسعار تسجيل السيارات الفاخرة بالمغرب لزيادات ضريبية مرتقبة ابتداءً من فاتح يناير 2027، وفق مقتضيات مشروع قانون المالية للسنة المقبلة، الذي يقترح مراجعة نسب واجبات التمبر النسبية المفروضة عند التسجيل الأول للمركبات التي تتجاوز قيمتها 400 ألف درهم، دون احتساب الضريبة على القيمة المضافة.
وتهم هذه التعديلات أربع شرائح سعرية، مع الإبقاء على العتبات المعمول بها حالياً، في خطوة تروم ملاءمة المساهمة الضريبية مع القيمة السوقية لهذه الفئة من السيارات، في ظل الارتفاع الذي شهدته أسعارها خلال السنوات الأخيرة.
زيادات تصل إلى 24 في المائة
يقترح مشروع قانون المالية لسنة 2027 رفع نسب واجبات التمبر المفروضة على السيارات الفاخرة، وفق قيمة المركبة، على النحو التالي:
-
من 400 ألف إلى 600 ألف درهم: رفع النسبة من 5 إلى 6 في المائة.
-
من 600 ألف إلى 800 ألف درهم: زيادة النسبة من 10 إلى 12 في المائة.
-
من 800 ألف درهم إلى مليون درهم: رفع النسبة من 15 إلى 18 في المائة.
-
أكثر من مليون درهم: زيادة النسبة من 20 إلى 24 في المائة.
وتُحتسب هذه الواجبات على أساس القيمة الخاضعة للضريبة، وتُطبق عند التسجيل الأول بالمغرب بالنسبة إلى السيارات المقتناة محلياً، أو عند التخليص الجمركي بالنسبة إلى المركبات المستوردة مباشرة. أما السيارات المستوردة من طرف وكلاء البيع المعتمدين، فتخضع للمقتضيات المرتبطة بتسجيلها الأول عند دخولها السوق الوطنية.
ارتفاع الأسعار وراء مراجعة الضريبة
وفي قراءته لهذه التعديلات، أوضح الخبير الجبائي والأستاذ بالمعهد العالي للتجارة وإدارة المقاولات بالدار البيضاء، محمد هرلا، أن الزيادات المرتقبة كانت متوقعة بالنظر إلى التحولات التي عرفتها أسعار السيارات الفاخرة خلال السنوات الأخيرة.
وأشار هرلا، في تصريح لـSNRTnews، إلى أن الإقبال على اقتناء هذه المركبات تطور خلال الفترة الماضية، بالتزامن مع تغير أنماط الاستهلاك وارتفاع الأسعار في الأسواق الدولية، مبرزاً أن سيارات كانت تُباع بنحو 400 ألف درهم أصبحت تكلف أكثر من ذلك بكثير.
وأضاف الخبير أن هذه المراجعة تندرج ضمن مجموعة من التدابير الجبائية الرامية إلى تعزيز موارد الميزانية، في مقابل النفقات والامتيازات الضريبية التي أقرتها الحكومة، بما فيها الإجراءات المرتبطة بالضريبة على الدخل.
كما تأتي هذه الخطوة في سياق تعديلات ضريبية أخرى تشمل بعض المنتجات، من بينها التبغ والمشروبات الكحولية، في إطار توجه يستهدف تحقيق التوازن في موارد الميزانية وتمويل الالتزامات الحكومية.
ليست ضريبة جديدة
وتعود الضريبة المفروضة على السيارات الفاخرة إلى قانون المالية لسنة 2014، إذ تُطبق في إطار واجبات التمبر النسبية عند التسجيل الأول للمركبات المعنية.
وبالتالي، لا يتعلق الأمر بإحداث ضريبة جديدة، وإنما بمراجعة النسب المعمول بها حالياً على السيارات التي تتجاوز قيمتها 400 ألف درهم، دون احتساب الضريبة على القيمة المضافة.
وتُضاف هذه الواجبات إلى المصاريف الأخرى المرتبطة باقتناء السيارة وتسجيلها، بما يشمل الرسوم المتعلقة بالتسجيل الأول والضريبة الخصوصية السنوية على المركبات، وفق المقتضيات القانونية المنظمة لها.
وفي المقابل، تظل السيارات الكهربائية والهجينة مستثناة من واجبات التمبر النسبية المعنية بهذه الزيادة، وفق المعطيات الواردة في المادة المصدر.
ومن المرتقب أن تدخل النسب الجديدة حيز التنفيذ ابتداءً من فاتح يناير 2027، شريطة اعتمادها ضمن الصيغة النهائية لقانون المالية، ما يعني ارتفاع الكلفة الإجمالية لتسجيل السيارات المعنية في حال المصادقة على هذه المقتضيات.
إعفاءات ضريبية مرتبطة بمونديال 2030
وفي سياق آخر، يتضمن مشروع قانون المالية لسنة 2027 تدابير جبائية مرتبطة بتنظيم كأس العالم 2030، من بينها إعفاء المركبات المملوكة للاتحاد الدولي لكرة القدم «فيفا» وعدد من الهيئات المرتبطة به من الضريبة الخصوصية السنوية على المركبات.
ويشمل الإجراء، وفق المقتضيات المقترحة، الجامعة الملكية المغربية لكرة القدم وعدداً من الهيئات والاتحادات المشاركة في تنظيم المنافسة، إلى جانب جهات أخرى مرتبطة بها.
ومن المقترح أن يستمر هذا الإعفاء خلال الفترة الممتدة من فاتح يناير 2027 إلى 31 دجنبر 2032، بالنسبة إلى الجهات المعنية، وفق الشروط المحددة في مشروع القانون.